10月,新能源重卡终端实销预计约3.4万辆,较上年同期约2万辆增长近7成,月度渗透率预计接近55%。
每卖出两辆重卡,就有一辆以上是新能源。这个变化已经不能再用趋势轻轻带过。据此,我们判断,新能源重卡正在跨过销售拐点,从替代选项走向市场主流。
但车卖过一半,不等于钱也跟上了。
今天的新能源重卡市场,一边是销量、产品和场景快速向前,一边是融资期限、残值判断和客户授信依旧谨慎。相对油车,新能源重卡金融就是更难做,也更谨慎。这个判断不必绕。
销售拐点看的是,有多少人愿意买。金融拐点看的是,金融机构能不能看懂这辆车未来几年的生意,能不能把车辆、线路、货源和运营能力放在一起定价,再给出与经营周期匹配的资金。
前一个拐点正在发生。后一个,还差一口气。
车在往前跑
钱还停在三年里
多位商用车金融从业者根据自己接触的产品反映,新能源商用车融资以3年期更常见,4—5年往往需要特殊审批。这只是从业者所见的产品侧面,不能代表所有机构,但它指向的期限错配,值得重视。
车辆当然不只跑3年。经营者也希望把还款周期拉长一些,让月供和车辆创造现金流的周期更接近。但站在金融机构一边,期限越长,要判断的事情就越多。这几年货源稳不稳,回款会不会变慢,经营者的负债会不会继续增加,车辆状态会怎么变化,真到退出时还能卖多少钱。
同样一笔钱,3年还完和5年还完,对经营者是两种月供,对金融机构也是两种风险。
短期限可以让金融机构更早收回本金,却把压力提前压给了经营者。运输收入从来不是一条直线。旺季有货,淡季少货;有的项目回款快,有的项目账期长;车辆还会因为补能、维修和调度停下来。收入有高有低,月供不会等人。
矛盾就在这里。
经营者越需要长期限来平滑现金流,金融机构越想看清这笔生意能不能稳定跑下去。双方表面上争的是3年还是5年,背后争的是未来几年里的不确定性由谁来扛。
从一线反馈看,部分银行、融资租赁和主机厂金融正在收紧,部分经销商获得的授信也在下降。金融体系没有完全接住的风险,正在往交易最前线走。经销商怎么接、接到什么程度,后面再展开。
残值看不清
生意也看不清
金融机构谨慎,不只是看不懂经营者,也因为看不清车。
油车已经有一套相对成熟的二手流通体系。车龄、里程、车况和价格之间,市场积累了较多经验。车辆收回来以后,往哪里卖、能卖多少钱,虽然也会波动,但至少有旧账可循。
新能源重卡不一样。
电池状态怎么判断,技术迭代会不会让旧车更快贬值,不同补能路线之间能不能兼容,二手车到了下一个经营者手里还能跑什么线路,这些问题都在变化。新车卖得快,不代表旧车就有成熟的接盘市场。
对金融机构来说,残值不是几年后才需要考虑的问题。它从放款第一天起,就决定这笔钱敢不敢放、能放多久。在其他条件和还款结构相近时,期限越短,金融机构通常能更快收回本金,车辆价值覆盖未偿余额的可能性也相对更大。期限越长,月供是降了,但技术、市场和处置的不确定性也被拉长了。
可如果只盯着残值,问题还是看窄了。
一辆新能源重卡能不能还得上钱,首先取决于它被放进了什么样的生意。线路稳定,车辆才有持续出勤;货源连续,油电差才能真正省出来;补能匹配,车辆才是在路上挣钱,而不是在场站等电;调度、维护和司机管理跟得上,账面优势才会变成真实回款。
同样一辆车,放在不同线路、不同货源和不同团队手里,最后就是两笔完全不同的账。
所以,金融真正要定价的,不是孤零零的一辆车,而是“车辆+线路+货源+运营能力”。抵押物决定出险以后可能损失多少,运营能力决定风险会不会发生。
难点也在这里。合同不等于真实货量,过去的流水不等于未来的回款,短期跑得好不等于几年都稳定。金融机构不仅要在放款前判断,还要在放款后持续看见货源、运单、回款、出勤、补能和车辆状态。看不清这些,单纯把3年改成5年,只是把风险往后推。
金融谨慎,一半是看不懂,一半是算不过账。销售端已经把新能源重卡当成主流产品,金融端还在把它当成特殊资产。这就是错位。
风险没有消失
只是换了人承担
要让金融机构敢于把期限拉长,电池健康要能判断,二手资产要有更稳定的评估和处置渠道,运营数据也要能够持续进入贷后管理。但这些条件不是把几项工具拼起来就会自动成立。
回购、保险和担保都不会消灭风险,只会重新分配风险。
主机厂、电池企业或经销商承诺回购,未来的残值和处置压力就转到承诺方;保险承接的是合同约定范围内的损失,边界以外的风险仍然存在;经销商或其他主体提供担保,车辆一旦跑不出预期,偿付压力就会落到担保人身上。
谁愿意接风险,最终都要回到同一笔账:车辆真实运营创造的收益,能不能覆盖融资、保险、维修、补能等待、停运和资产贬值。没有稳定收益托底,所谓风险分担只是换了一个承担者。边界不清,最后就容易变成经销商无限兜底,或者经营者用个人和家庭信用把缺口补上。
这也是销量繁荣最容易遮住的部分。
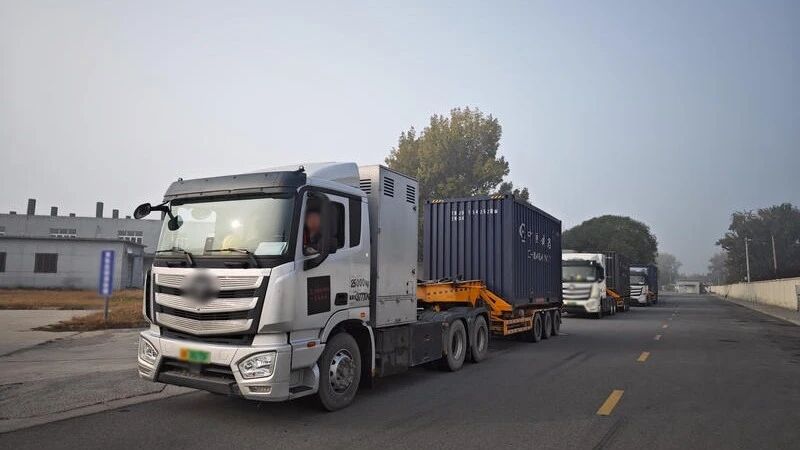
从一线反馈看,部分经销商为了抢份额,自己担保、自己垫资,先把车送出去,再想办法把账接回来;也有经销商选择收手,少垫资、控库存、挑客户。前一种怕错过市场,后一种怕一笔坏账拖住现金流。这不是谁更有胆量的问题,而是金融体系没有完全接住的风险,正在往交易最前线走。
车交付了,销量记上了,风险却可能从金融机构转到经销商,再转到经营者。
经销商站在交易最前线,承受的不只是库存和垫资压力。极端情况下,个别经销商甚至出现以所谓假离婚切割家庭资产和经营风险的现象。这不是普遍规律,更不是可取的办法,而是风险已经压到交易最前线的警报。
对许多单车经营者和小车队来说,经营与家庭之间本来就没有一堵真正的墙。现金流一旦断裂,受影响的也不只是一辆车。金融体系缺少成熟的识别、定价、监控和处置能力时,风险不会凭空消失,只会顺着交易链条,流向离车辆和货源最近的人。
规模不是信用
新能源重卡的客户,至少要分成两类看。
一类是依赖单车收入的经营者或小车队。他们没有更多车辆和业务来分散风险。一辆车停下来,收入就可能跟着停;货源一波动,还款就会立刻吃紧;融资期限越短,月供越高,留给经营者周转的空间越小。
对这类人来说,最重要的不是这辆车理论上能省多少钱,而是每个月能不能扛住。淡季怎么办,维修怎么办,回款慢了怎么办,几年后退出卖给谁。任何一项没算清,油电差都可能接不住月供。
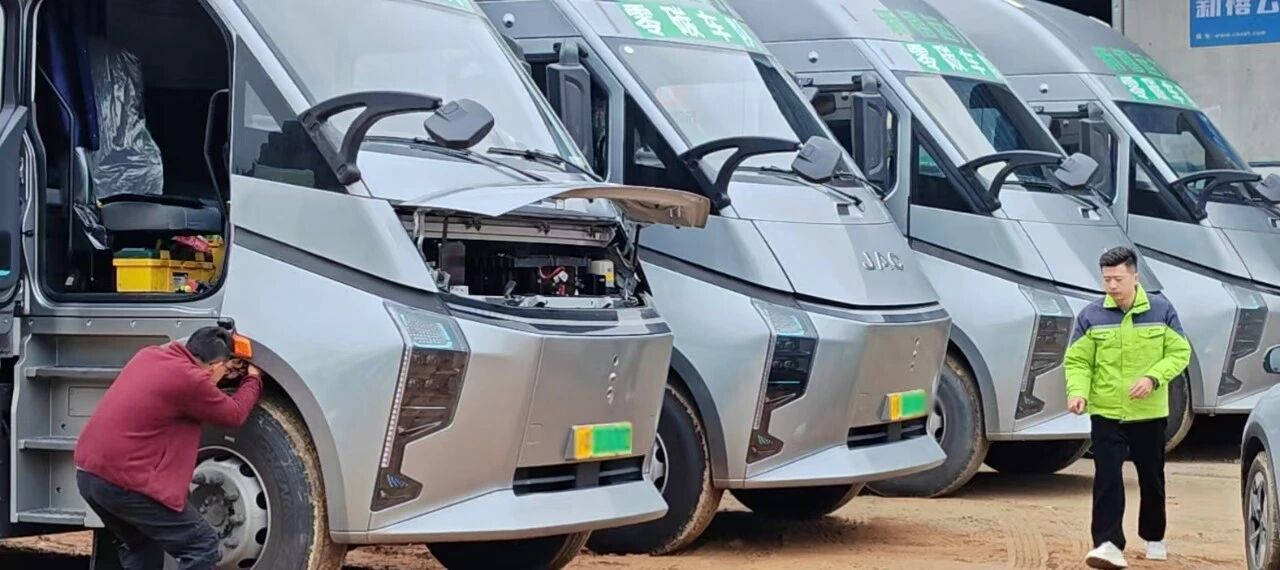
另一类是有稳定线路、货源、调度和连续数据的组织型客户。他们更容易向金融机构证明,自己买的不是一辆孤立的车,而是一套正在运转的业务。
但有组织不等于低风险。
一次投放一批车,负债会快速增加,授信空间会被占用,补能、调度和偿债压力也会集中出现。单车经营者怕的是一辆车停下来,组织型客户怕的是一批车同时跑不出预期。前者没有分散风险的空间,后者可能把规模优势做成规模负担。
所以,金融不能只按客户大小分层。真正该看的,是新增车辆有没有对应货源,投放节奏是不是跟业务增长匹配,运营团队能不能接住资产扩张。
规模不是信用。没有生意支撑的规模,只是更大的负债。
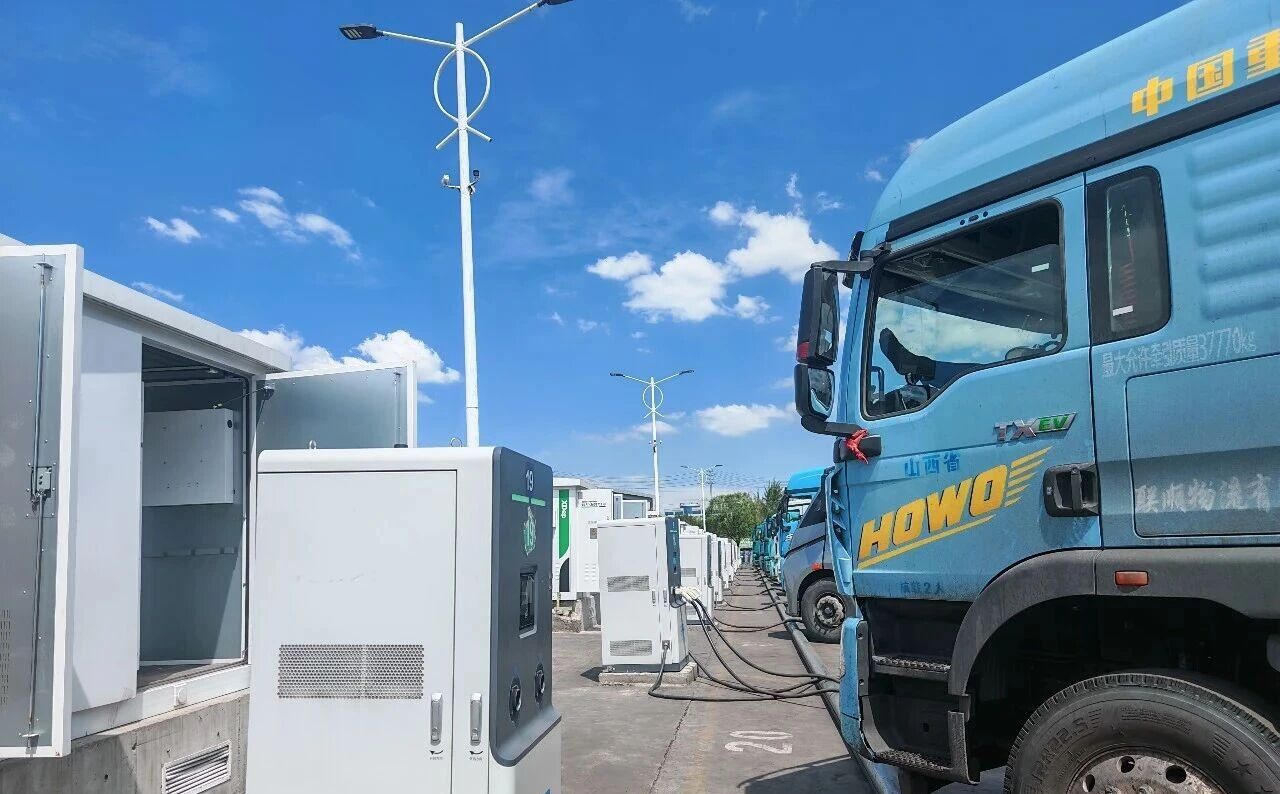
油电差能让人买车
不能替人还钱
新能源重卡金融这么难,车为什么还越卖越多?
因为在适配线路上,真实的能源成本差仍然有吸引力。
可以算一笔简单的账。在货源和线路稳定、车辆正常出勤的条件下,单公里能源成本电车比油车便宜约1元。一个月跑7000—8000公里,一个月就能省下7000—8000元;两年下来,大约17—19万元。对利润越来越薄的运输生意来说,这不是小数。
但省下的油电差不是净利润。融资成本、维修、保险、补能等待、停运损失以及几年后的二手售价,都会改变最终结果。车跑起来,油电差才是现金流;车停下来,它只是表格上的数字。
这也解释了为什么销售拐点可以先到,金融拐点却还没有到。销量证明越来越多经营者愿意为当下的运营价值买单,金融要判断的,却是这份价值能不能持续几年,能不能覆盖融资成本、退出时的残值缺口。
真正的金融拐点,不是钱突然变多,也不是审批突然变松。它是金融开始看懂车辆背后的线路、货源和运营能力,能够据此给出价格、期限和授信,也能够在风险发生时找到边界清楚的承担者。
因为经营者买的不是一辆车,而是一笔要跑几年的生意。