11月18日,中通快递公布2026年第三季度财报:前三季度总收入达到421.94亿元,同比增长22.0%;调整后净利润80.34亿元,同比增长17.84%。
由此折算,今年前9个月,中通快递日均净赚约2943万元。
而就在近期,公众号“驿站”一篇对话中通快递创始人、董事长兼首席执行官赖梅松的文章,在快递圈刷了屏。对话中,这位一向低调的快递业创始元老向外界喊话:
“这么多年来,外界普遍认为我们快递企业是‘以罚代管’。中通就是要改变这种认知,我们不是靠罚款(赚钱)。企业如果靠罚款赚钱,那就完了。对中通来讲,罚款肯定是越少越好。”
文中披露的数据显示:2026年上半年,中通快递单票服务违规成本下降超35%;而2025年,中通快递总部服务质量违规进项总额约4亿元(剔除给客户的遗失延误等理赔款)。也就是说,按上半年的降幅推算,中通今年这项“罚款收入”至少降1.3亿元。
一边是总部主动砍掉“罚款收入”,一边是净利润大幅增长近18%,形成一组耐人寻味的“反向”数据。
在行业里,“以罚代管”一直是加盟制快递总部心照不宣的隐形利润来源。而中通不仅要砍掉这笔钱,并且,利润越赚越多。
那么,不靠罚款,中通靠什么“日赚2900万”?“反内卷”时代下,快递总部如何更好赚钱?
9个月净赚80.34亿元
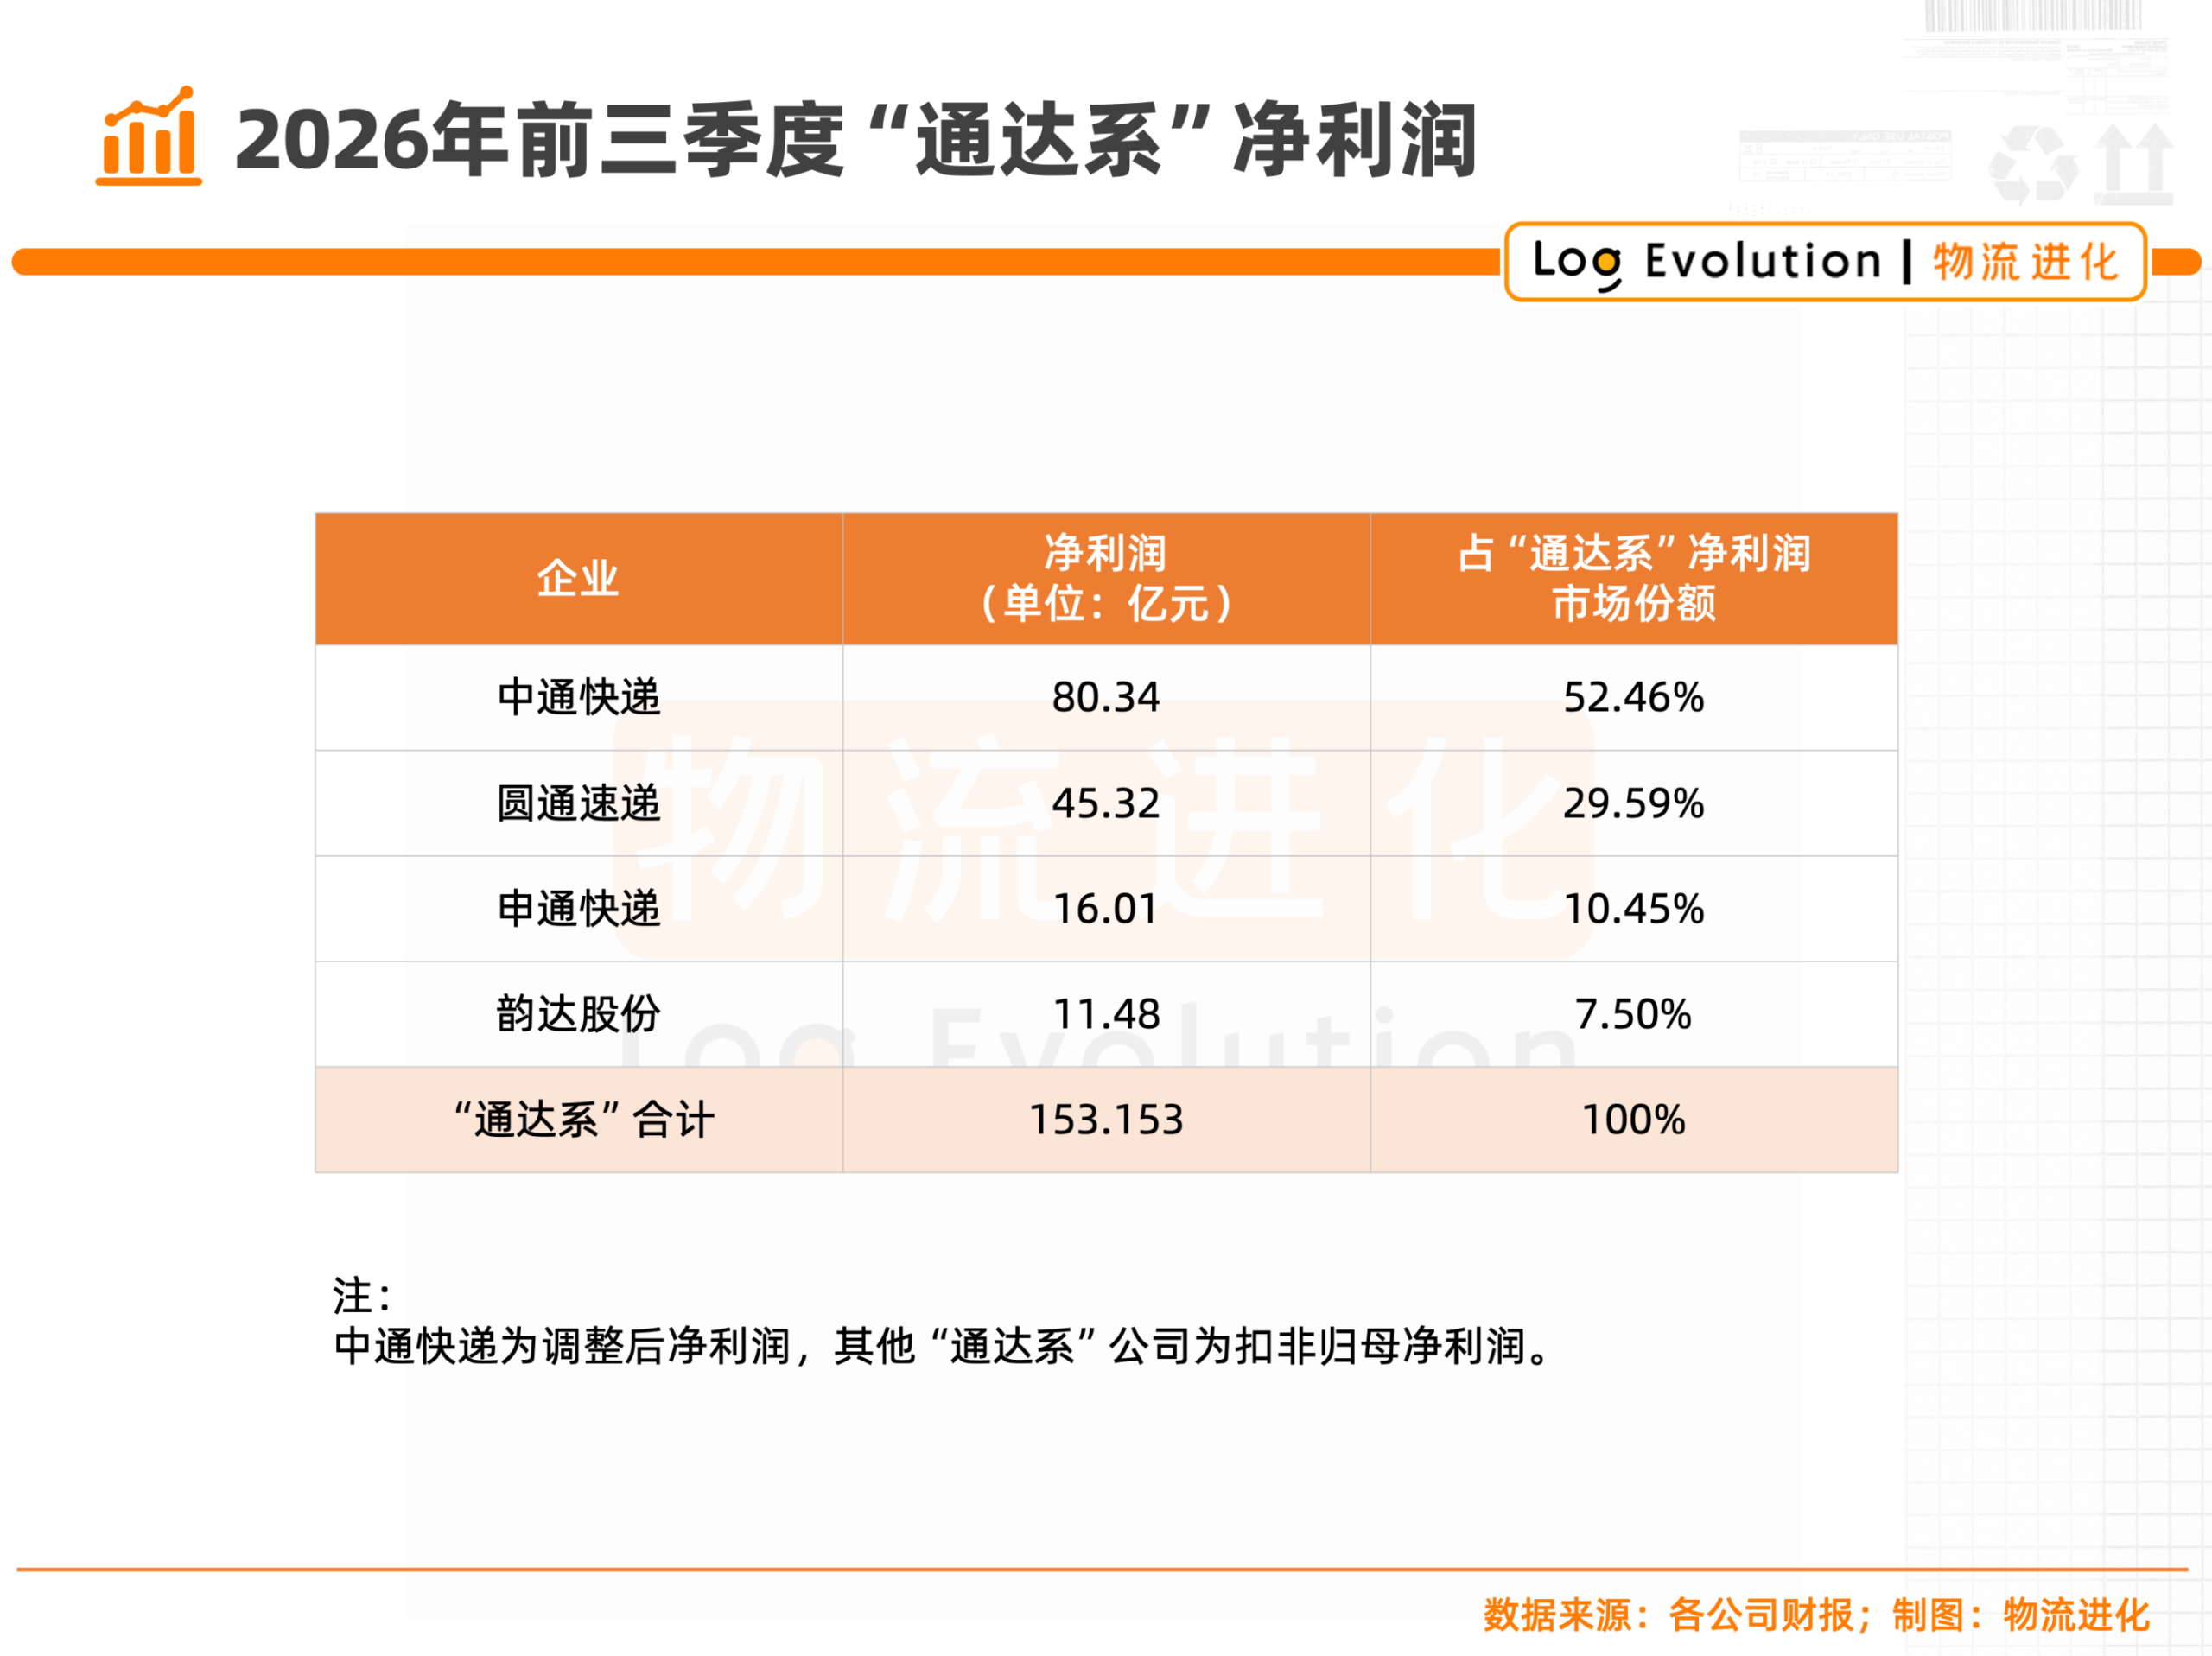
拿走“通达系”一半多利润
根据中通快递第三季度财报披露,前三季度包裹量303.95亿件,同比增长8.7%;收入421.94亿元,同比增长22.0%;调整后净利润80.34亿元,去年同期为68.18亿元,同比增长17.8%。前九个月,中通快递日均调整后净利润达到2943万元。
其中,第三季度,中通快递包裹量102.41亿件,同比增长7.0%;收入143.62亿元,同比增长21.0%;调整后净利润25.71亿元,同比增长2.6%。不过,去年同期,中通子公司收到3.76亿元所得税退税,抬高了基数。因此,剔除退税影响,调整后净利润同比增长20.7%。
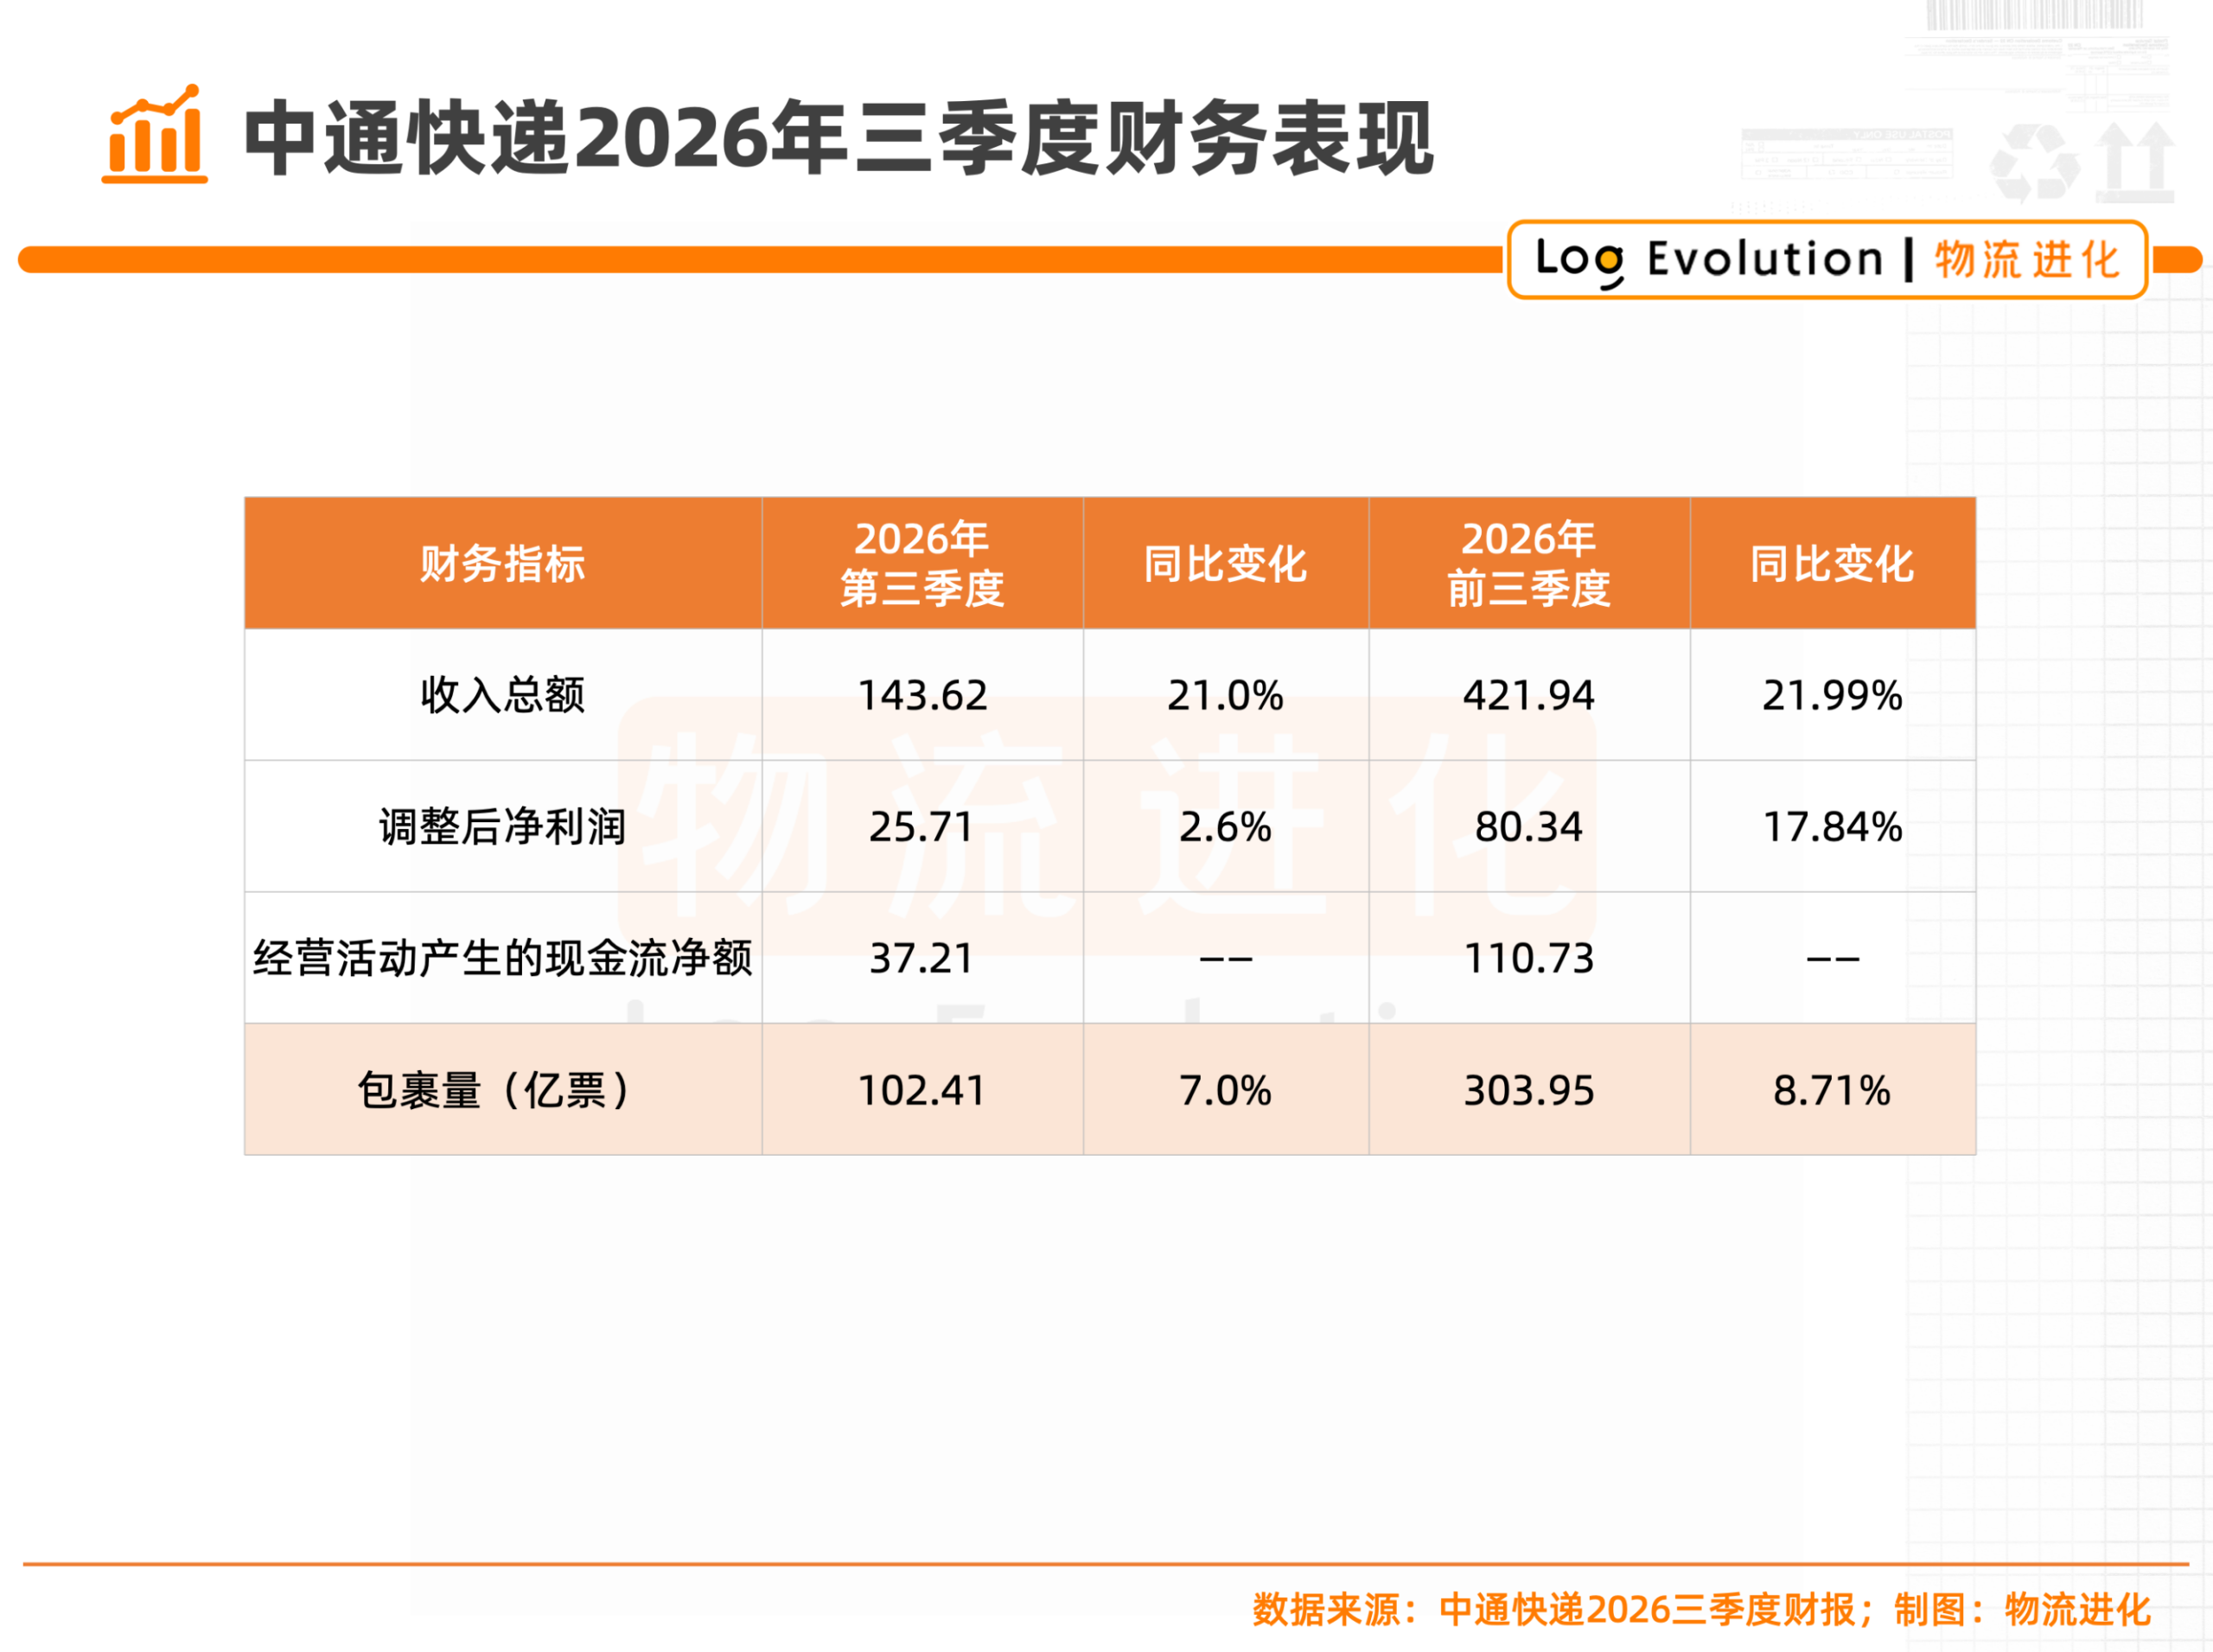
值得注意的,是利润的来源结构:中通快递包裹量与收入之间的增速差距,有着13~14个百分点的缺口。
换句话说,这份利润增长不是“以价换量”堆出来的,而是单票收入回升、收入结构上移带来的。
而从“通达系”整体来看,中通快递“日赚2900万”的分量更重。
业务量上,2026年前三季度,全国快递业务量1513亿件,“通达系”四家(中通、圆通、申通、韵达)合计959.86亿件,占全国63.4%。
其中:中通快递303.95亿件,占全国快递市场份额约20.1%、占“通达系”31.7%;圆通249.61亿件,占全国16.5%;申通219.61亿件,占全国14.5%;韵达186.69亿件,占全国12.3%。
第一名对第二名的领先,超过54亿件。
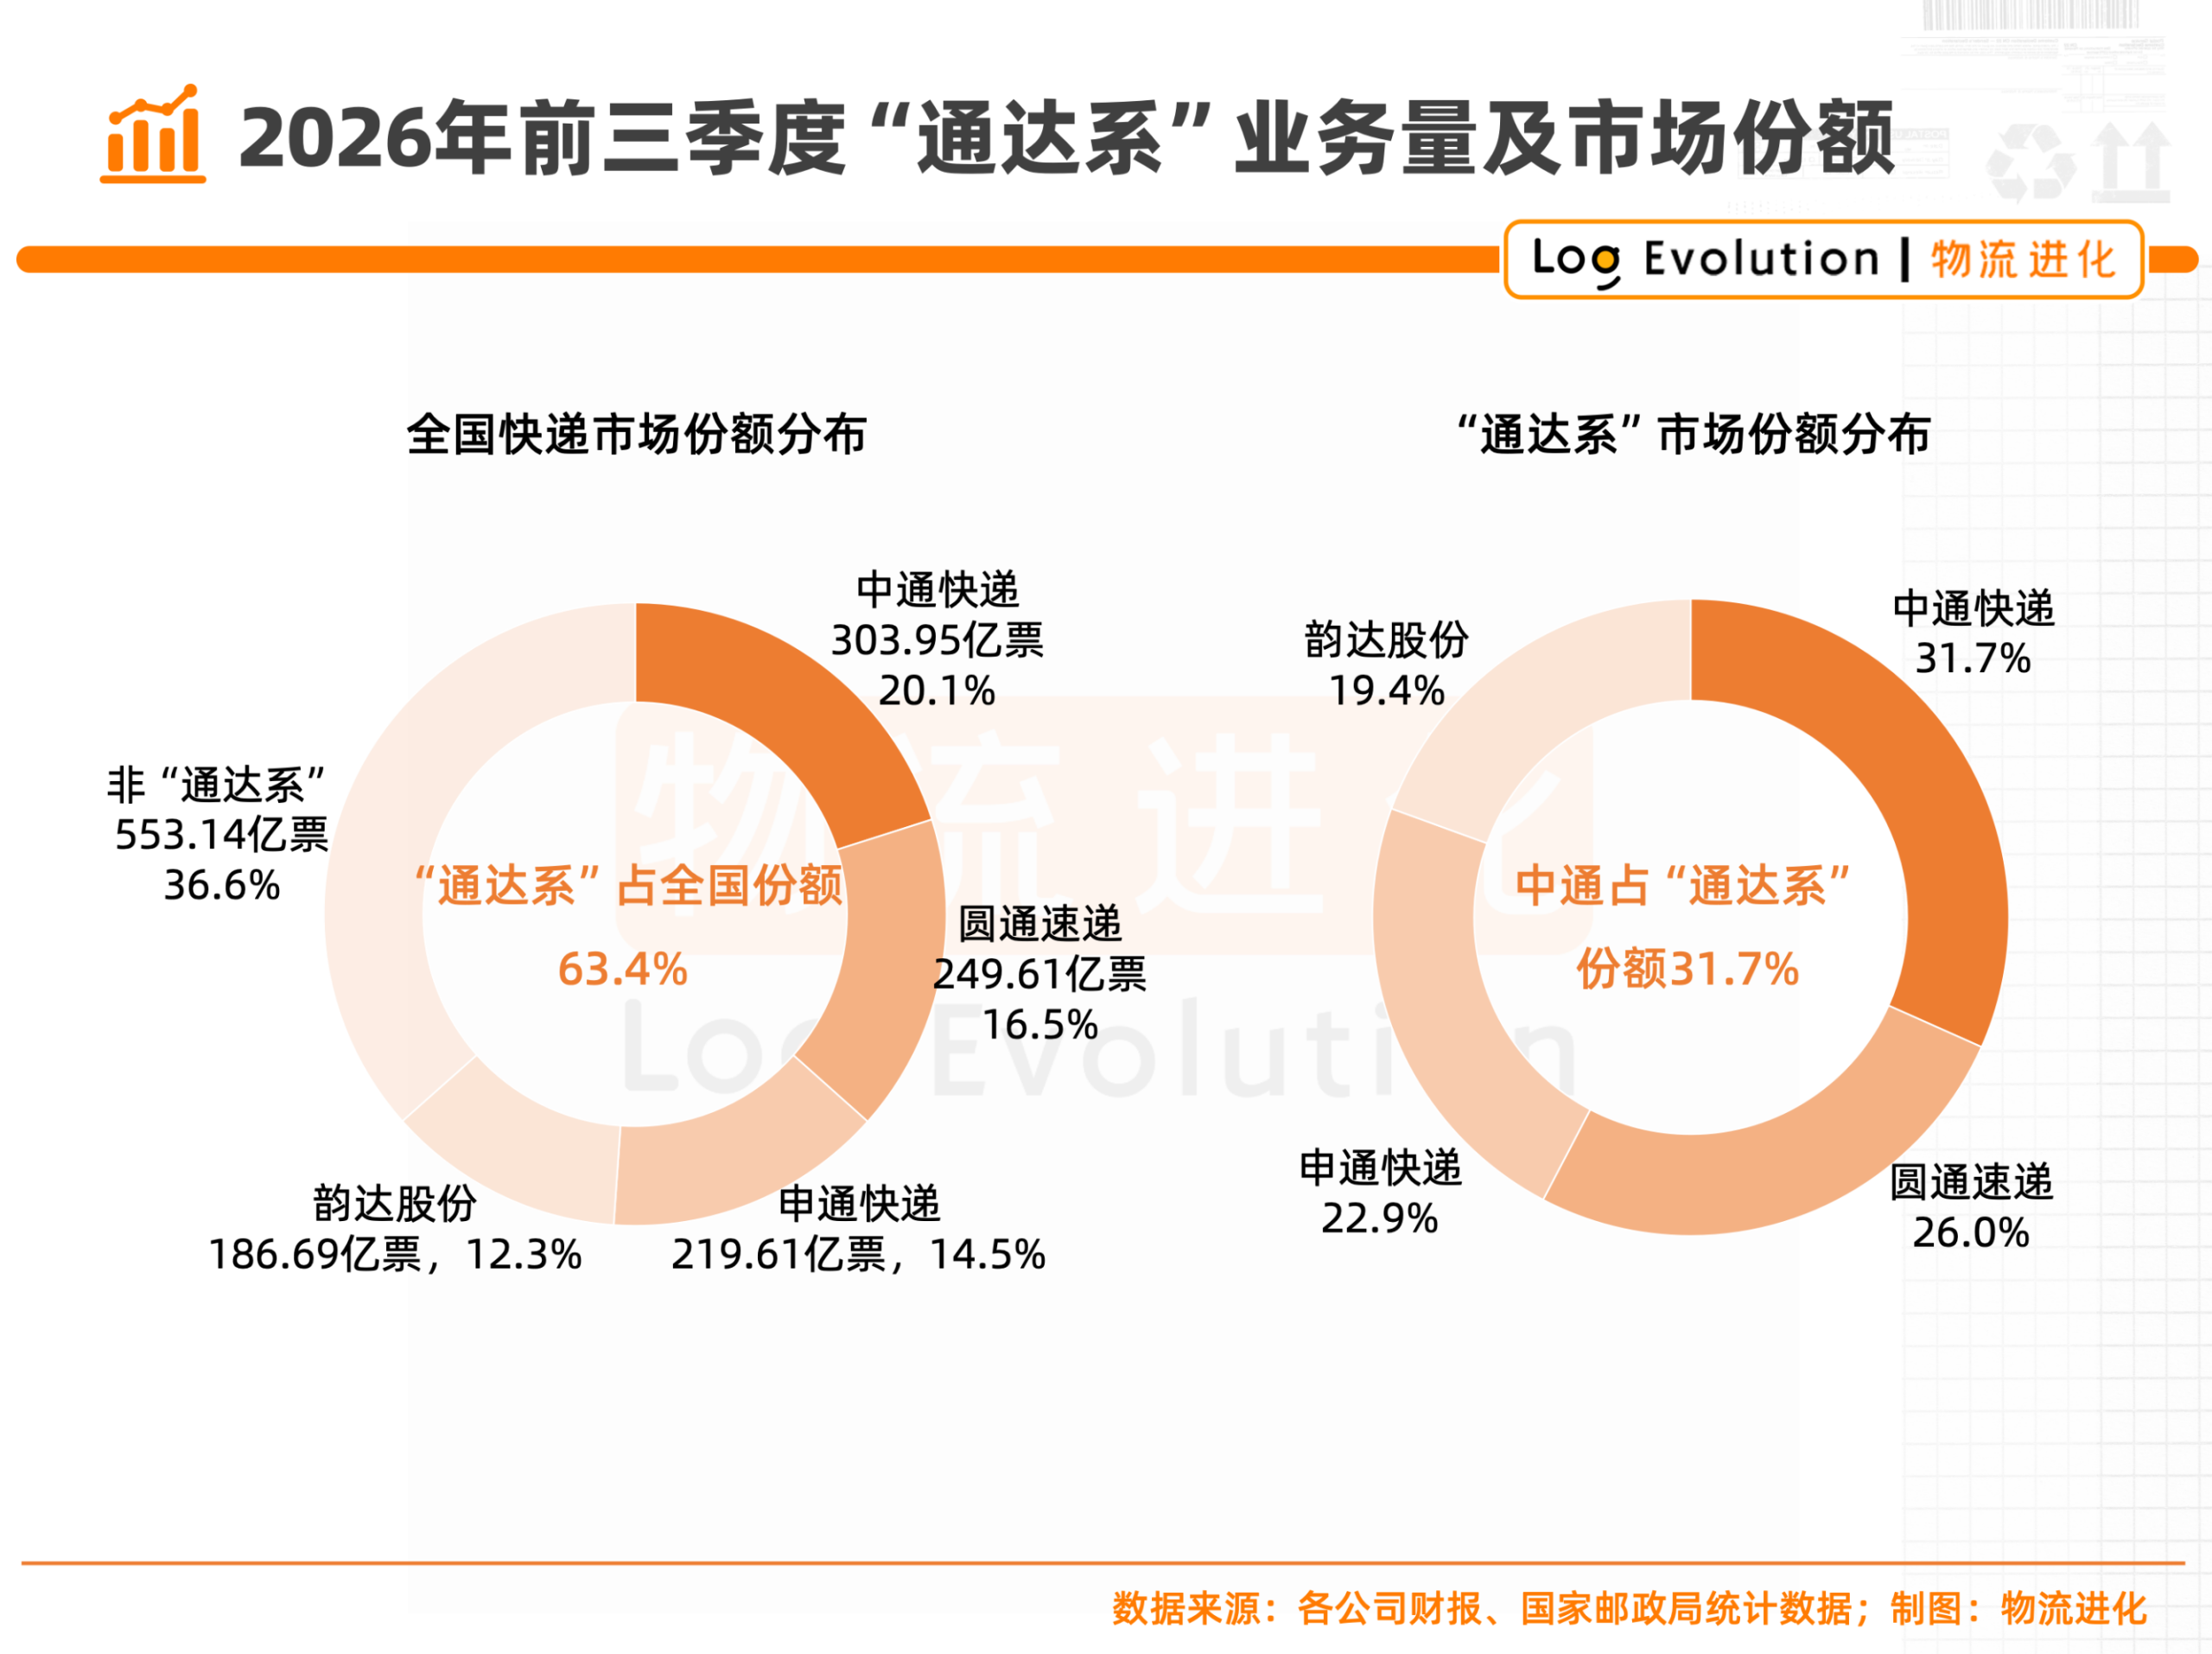
件量的领先是一方面,利润的集中度是另一方面。2026年前三季度,中通以约32%的“通达系”包裹量份额,拿走了约52%的净利润份额。
与此同时,中通快递在中国快递全行业包裹量的市场份额,从2025年全年的19.4%回升至前三季度的20.1%。在行业整体增速放缓的背景下,中通快递的这份领先还在扩大。
上述对话中,赖梅松对行业趋势的判断是:“快递未来的走势一定是份额向头部集中,这个是毫无疑问的。”
而中通快递在“通达系”中的领先幅度,件量与利润两个维度都在扩大。
发力电商退货件和散件
快递单票收入上涨13.7%
加盟制快递的赚钱模型,说到底是一道乘法题:单票利润乘以件量。过去几年里,这道题的两个变量,正在朝着同一个方向放大。
先看收入端,单票收入持续上行。
根据中通快递披露的数据,其不含货代的单票收入从2024年三季度的1.20元,降至2025年二季度的1.18元低点后,一路掉头向上,2026年三季度站上1.38元新高。按其财报口径,2026年三季度核心快递业务单票收入(ASP)同比上涨13.7%。
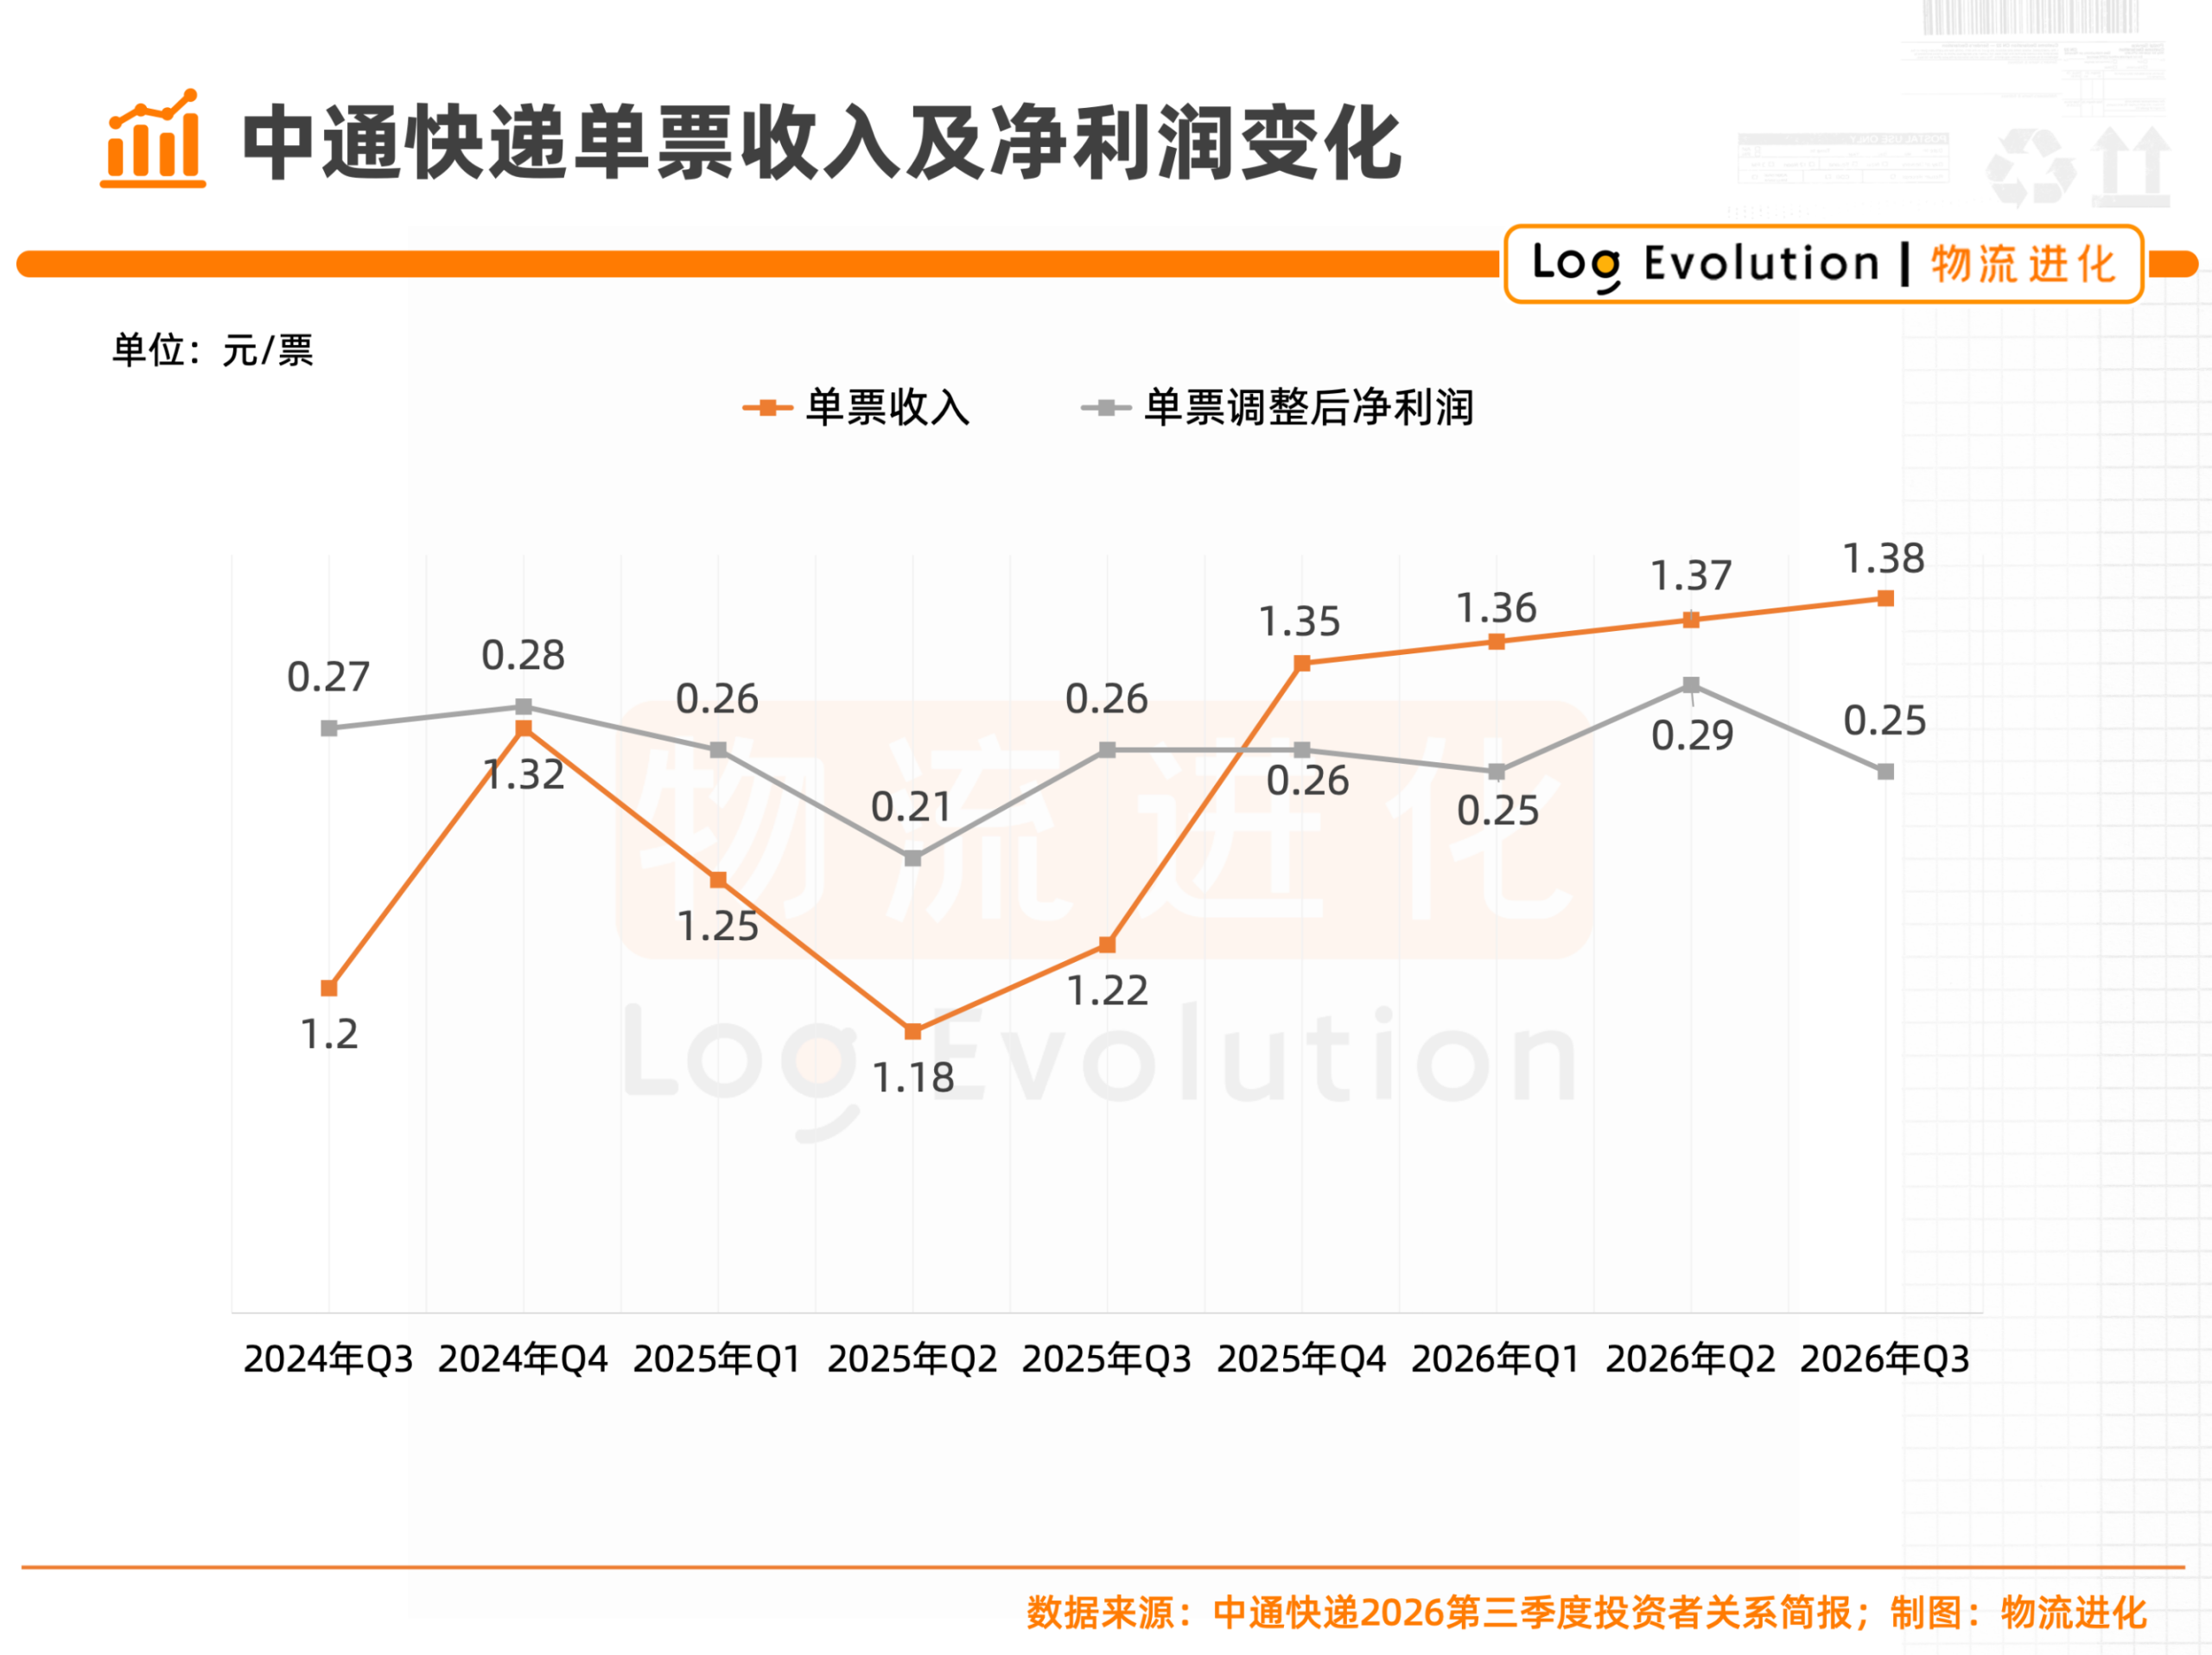
单票收入的上行,一部分是“反内卷”下旺季价格回升的行业红利。赖梅松在财报里的判断是,“市场竞争趋于理性,市场价格进入旺季逐步回升,行业竞争正从‘价格导向’向‘量质并举’转变”。但更主要的部分,是中通快递自己打下了一批“更值钱的货”。
其一,直客业务收入同比增长68.3%,主要受电商退货包裹量增加带动。其二,散件业务同比增长57%,较二季度进一步加速。其三,高价值客户占比整体提升,带来收入结构改善。
平台逆向业务是当下快递业单价最肥沃的一片增量池,而中通在今年上半年就尝到了甜头。其2026年中报披露,上半年直客收入增长75.4%,是快递服务收入增长22.8%的重要驱动力。
赖梅松在上述对话中,曾把逆向取件和散件业务称作“王道”——高价值、直接触达消费者、不依赖平台的件量池。
再看成本端,单票成本下探趋势明显。
三季度,中通快递的单票运输成本同比下降5.9%(约2分)。要强调的是,这是在柴油价格上涨的背景下实现的——装载率提升、路由优化和更精细的全链路数字化运营,抵销了油价压力。
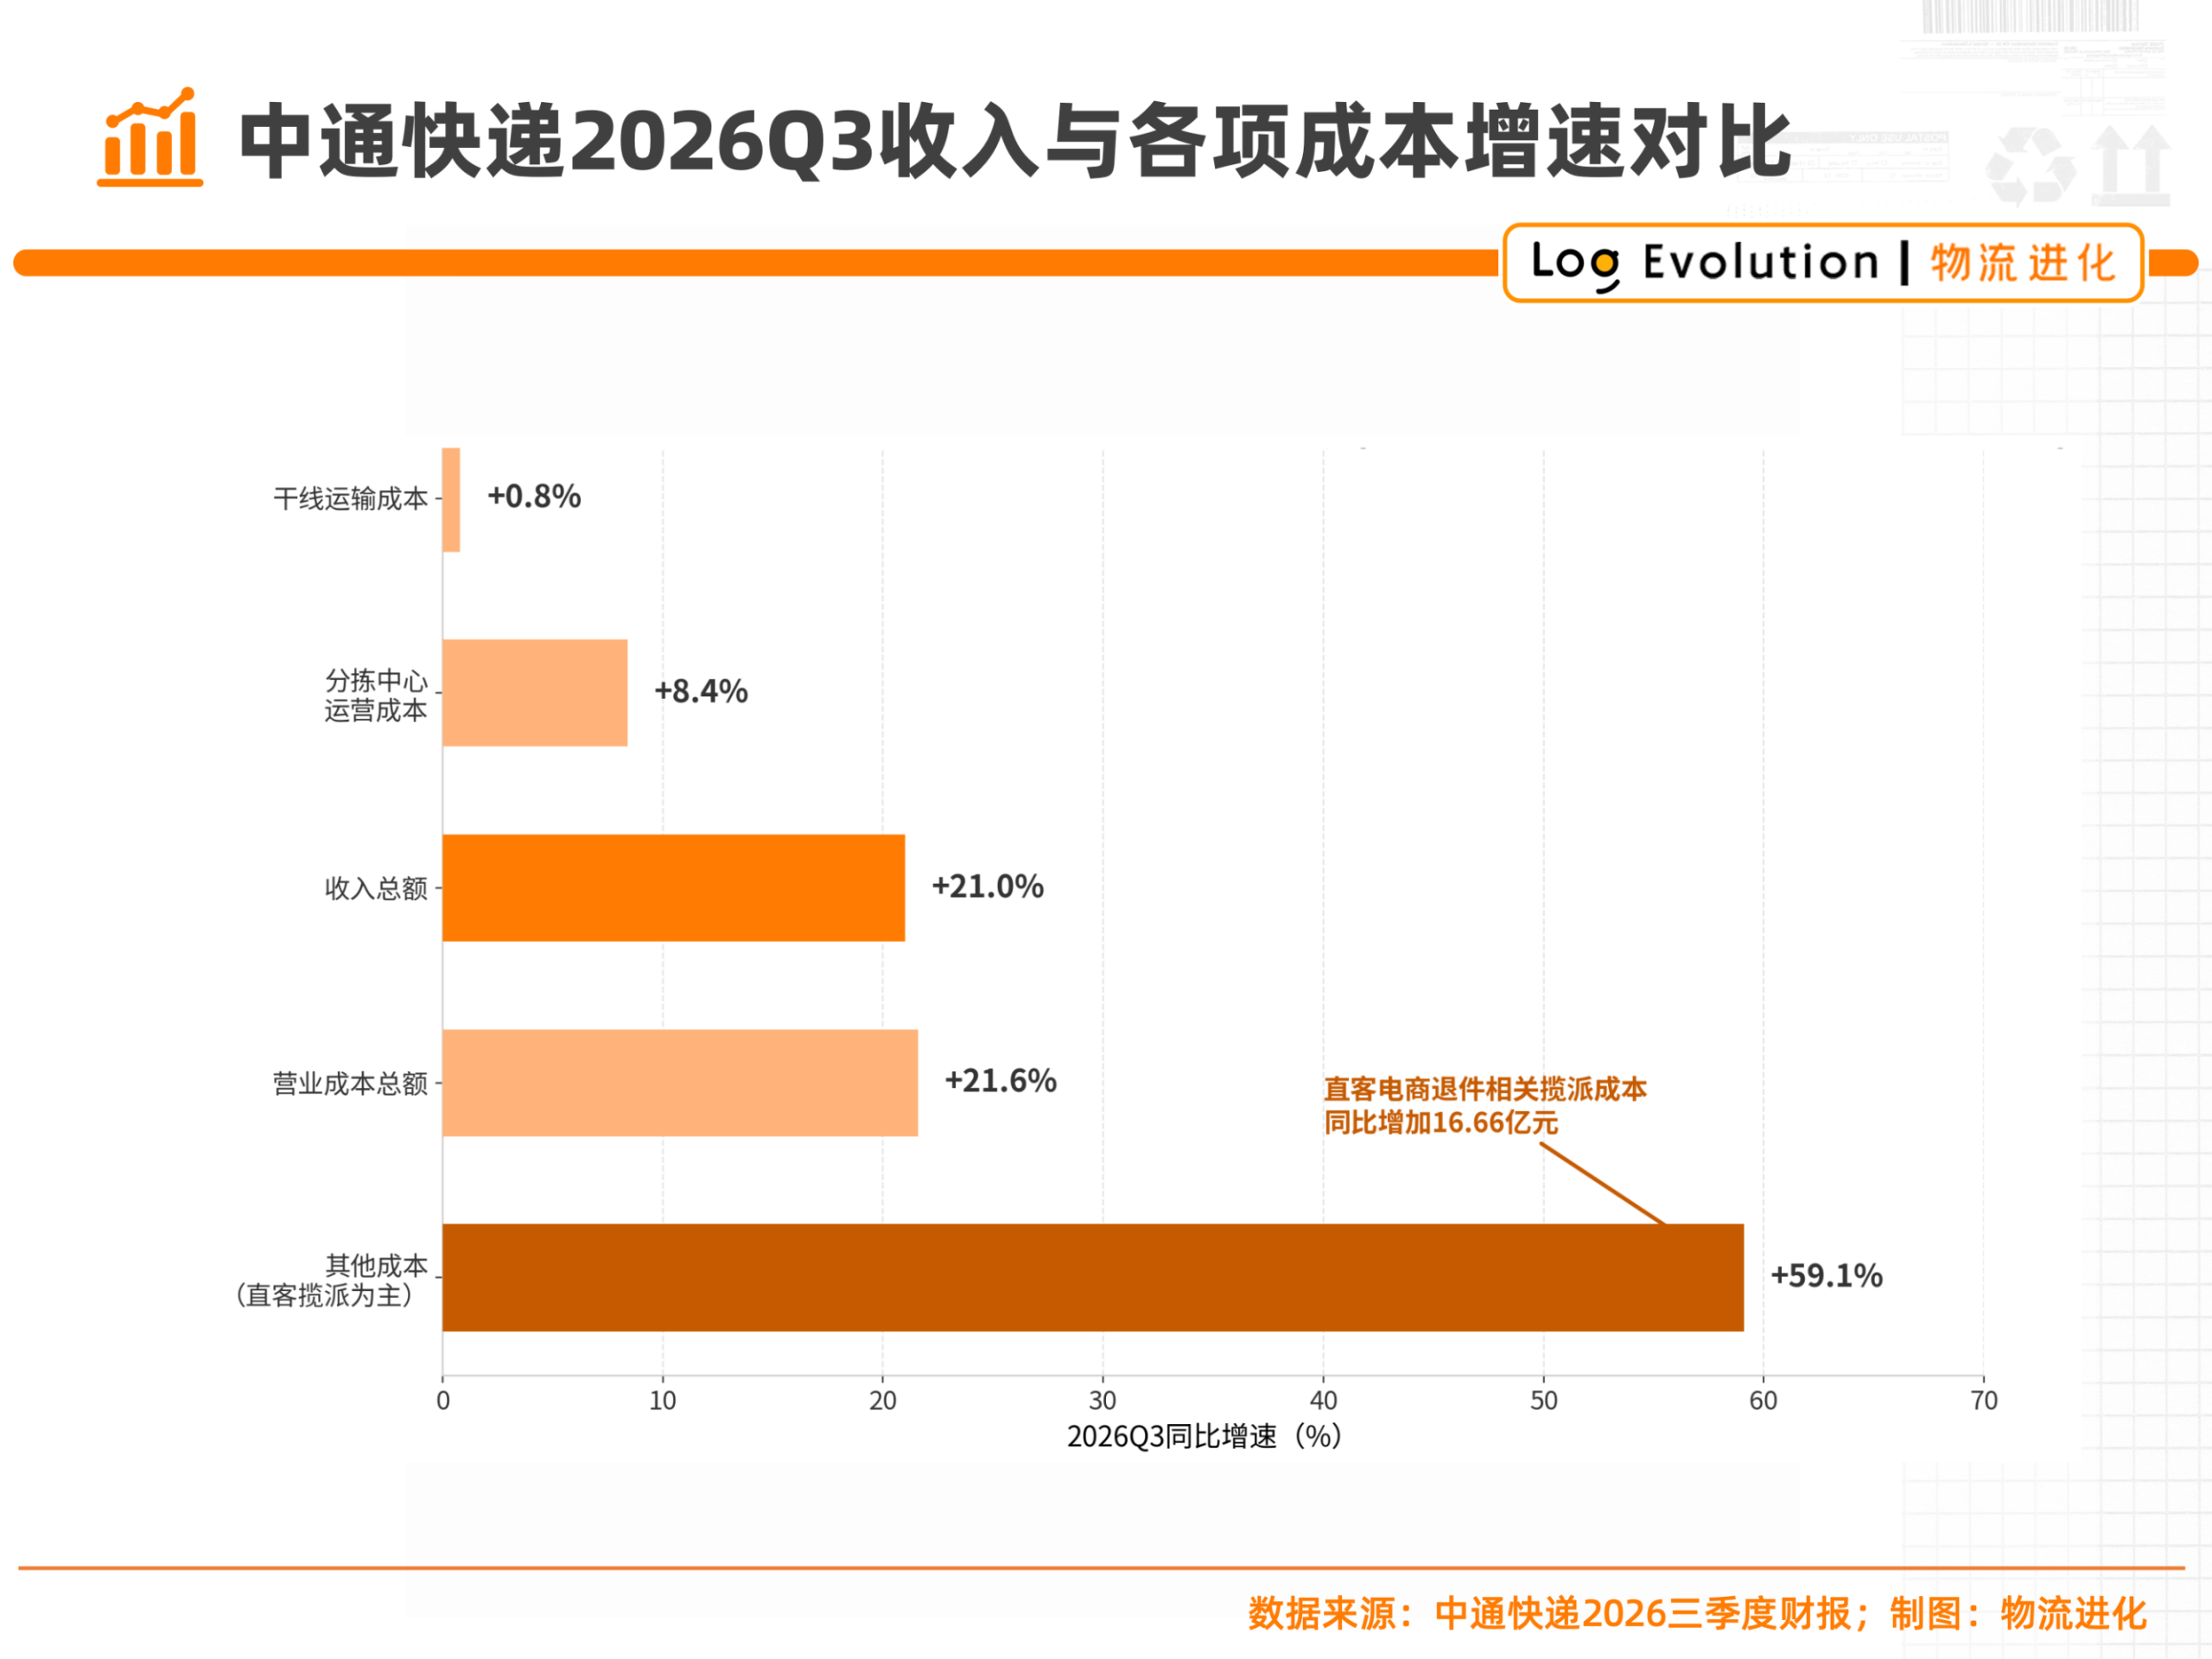
财报数据显示,三季度,中通干线运输成本33.28亿元,同比仅增0.8%,远低于收入增速。
而从更长时间来看,中通的单票干线运输成本从2019年的0.62元,降到2025年的0.36元;单票分拣成本则从0.34元降到0.26元。六年时间,两项合计每票省下0.34元。
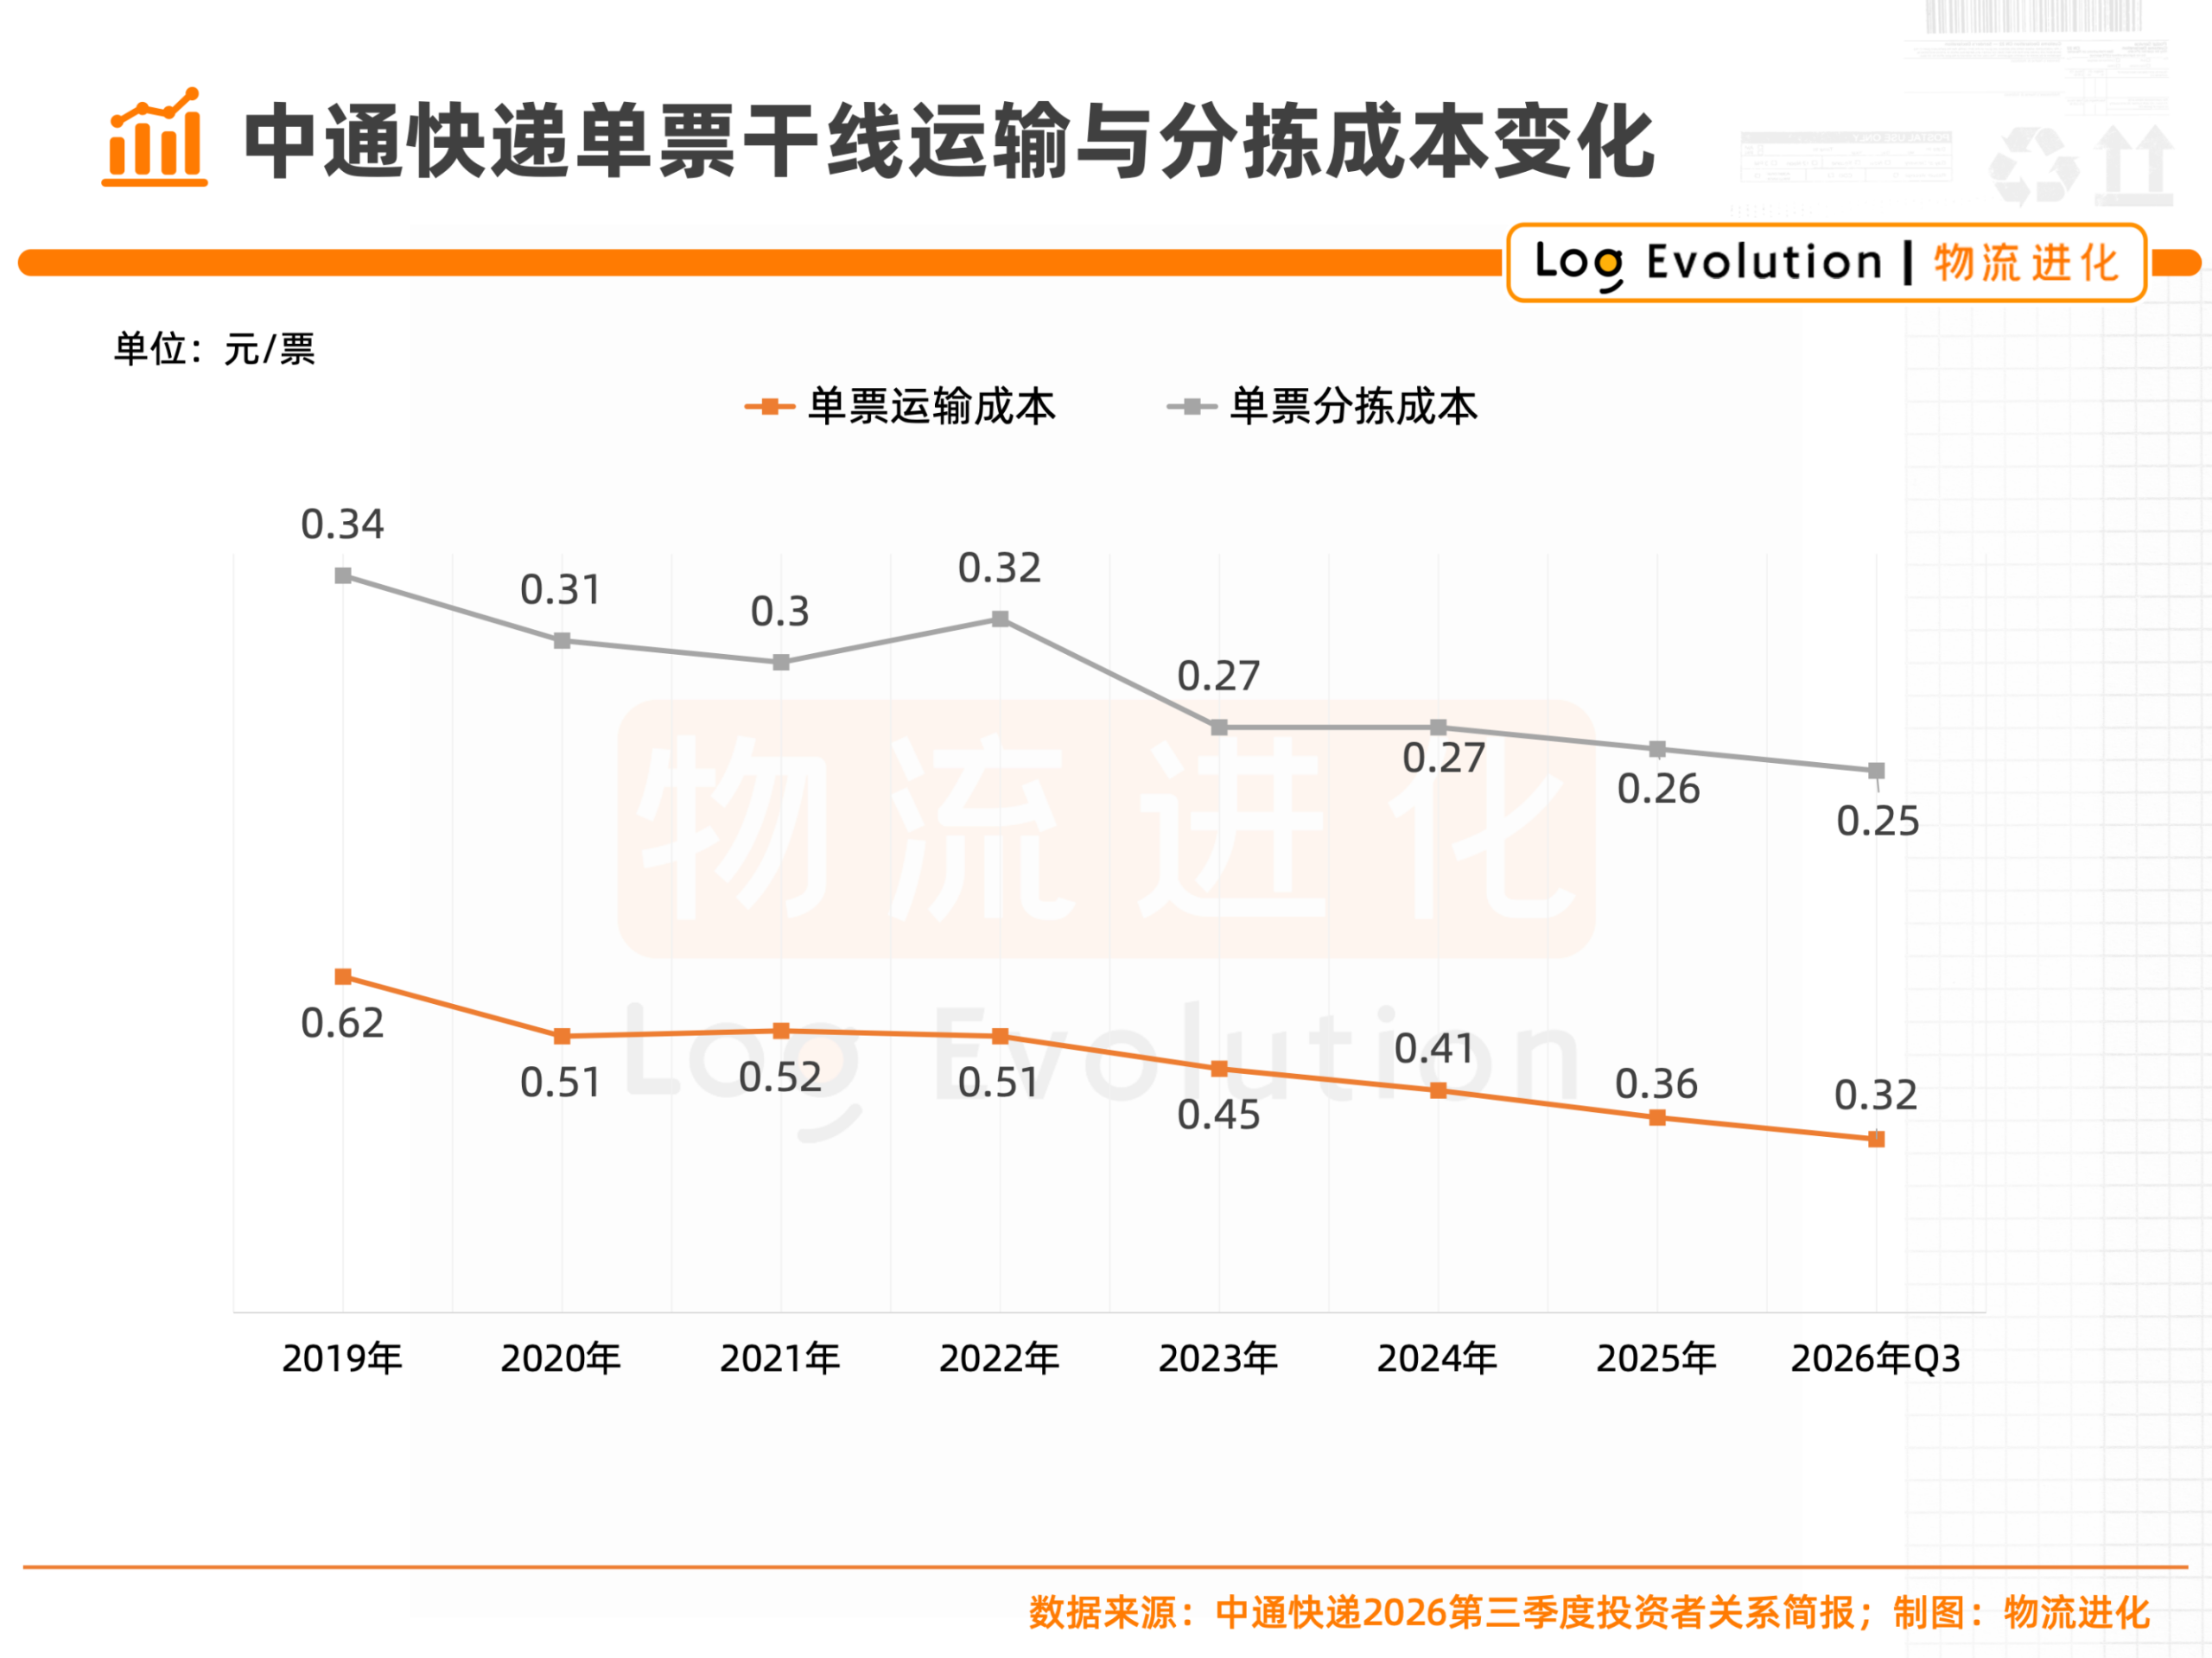
支撑降本的,是中通快递资产和运营的“老本行”:截至今年三季度末,其拥有92个分拣中心(87个自营)、805套自动化分拣设备(去年同期761套)、1万余辆15-17米自有高运力甩挂车、3600余条干线线路;剔除股权激励后,销售及管理费用占营收的比例,从去年同期的5.3%压到4.2%。
规模越大,单票成本越低;单票成本越低,规模护城河越深。快递业的规模经济法则,中通已经转了二十年。
收入与成本一升一降之间,“剪刀差”成型:三季度,中通快递单票收入1.38元,单票调整后净利润0.25元。
“少罚款”之外
日赚2900万”能维持多久?
不过,中通快递“赚钱路径”真正的变化,藏在财报之外。
赖梅松在与“驿站”的对话中,对着行业讨论最多、争议最大的“以罚代管”开火,明确表态:“我们不靠罚款赚钱”。
据“驿站”报道,去年,剔除给客户的遗失延误等理赔款后,中通快递总部服务质量违规进项总额约4亿元。今年上半年,中通快递单票服务违规成本下降超35%。
对照中通2025年约95亿元的调整后净利润,4亿元违规进项只占约4%,砍掉它,中通的利润表几乎无感;但对全国网点而言,单票减8厘是实实在在的减负。
更关键的一点是,赖梅松称,中通已经做到“罚款跟成本呈负对比”——罚款越少,网络的服务质量成本反而越低。
结合这点来看,明面上,中通快递“日赚2900万”,来源于单票收入上行(结构)以及单票成本下探(效率)的相互作用;明面之下,则是总部主动把“利润最大化”转向了“利润合理化”,让网点真正赚到钱。“以罚代管”的退场,正是为了让这种良性生态登场。
赖梅松在财报中称:“植根于‘同建共享’文化,我们助力网络合作伙伴和一线小哥增收的同时,保持公司合理的利润水平。这正是中通能够穿越行业和经济周期的根基所在。”
然而,没有只赚不赔的模式。从当前节点往前看,中通快递未来能否维持“日赚2900万”,还有悬念待解。
首先就是高价值件的成本侵蚀。
财报显示,三季度中通的其他成本同比大增59.1%,大幅超过收入增速(21.0%);毛利率则同比微降0.3个百分点。其披露,主因是向网络合作伙伴支付的、与服务直客客户相关的揽派成本增加16.66亿元,主要用于处理电商退件。
这也印证着,中通要赚“高价值的钱”,也要付“高价值的成本”:退货件分散、时效敏感、末端动作多,揽派成本远高于传统电商件。
中通快递在财报中称,“随着行业业务量增速放缓,将重心聚焦于构建末端成本优势,并提升网络合作伙伴及一线小哥的收益。”但末端恰恰是快递业最难啃、最重资产的环节。这条成本曲线能否压下来,直接决定了“剪刀差”的成色。
其次,包裹量增长在减速。
此次财报,中通快递维持2026年全年业务量指引:包裹量介乎408亿至424亿件,预计同比增长6%至10%。而这个数字在年中时已经下调过一次。
一季度报披露时,中通快递预计2026年的包裹量将同比增长10%至13%,包裹量介于423.7亿至435.2亿件之间。
行业业务量增速放缓,是中通快递给出的下调理由。三季度,快递全行业平均增速仅2.1%。当大盘增量放缓,“高质量份额”的增长就要更多从对手的存量碗里争取。而这比在增量市场里跑马圈地,难得多。
第三,则是单票利润的波动。
三季度,中通快递的单票调整后净利润为0.25元,低于二季度的0.29元,同时低于2024年同期的0.27元。结构升级的红利与末端成本的投入,正在单票利润上反复拉锯。
要维持“日赚2900万”,单票收入曲线必须继续向上,或者末端成本曲线必须尽快向下,两条曲线至少要赢一条。
今年前三季度,中通快递经营活动现金流净额约110.7亿元。截至三季度末,其账上现金及现金等价物、限制性现金及长短期理财合计365.5亿元。与此同时,其资本开支进入收缩期,三季度仅13亿元。
这意味着,中通快递不缺钱,缺的是把“合理利润”的承诺,持续兑现下去。
“以罚代管”退场没有让中通少赚钱,反而让“赚钱”这件事,有了不依赖强制与处罚的解释。
对行业而言,这可能是比“日赚2900万”更重要的信号:当“反内卷”从监管要求变成龙头主动的利益让渡,当“以罚代管”开始被弱化,快递总部与网点之间的账有了能算清的样本。
在对话中,赖梅松表示:明年还要加大力度,“用实际行动进一步改变‘快递公司是靠罚款赚钱的’误解与认知”。